دیجیپی | Digipay
T.H.G. SmitTalousVahvistettu
- 8.03K Arvostelut
- 4,2
- Lataukset
- 1 000 000+
- Hinta
- Free
Kuvakaappaukset
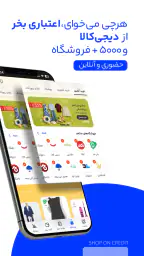
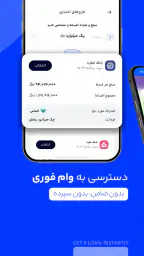
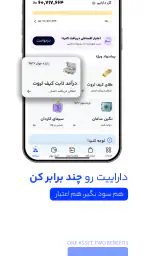
 Analyysin teki Appwesome
Minulle دیجیپی | Digipay näyttäytyy ennen kaikkea maksamisen työkaluna, jonka hyöty riippuu siitä, miten hyvin verkkoyhteys ja oma talouden suunnittelu toimivat yhdessä. Kun ostos tai lasku on ajankohtainen, sovelluksessa voi hoitaa monenlaisia maksamiseen liittyviä asioita. Ratkaiseva kysymys ei kuitenkaan ole vain se, onnistuuko tapahtuma, vaan ymmärränkö ennen hyväksymistä, millainen taloudellinen vaikutus sillä on.
Yhteys ratkaisee juuri maksun hetkellä
Maksusovellus tuntuu vaivattomalta silloin, kun yhteys toimii: käyttäjä voi siirtyä tarpeesta maksupäätökseen ilman paperien tai useiden erillisten palvelujen etsimistä. Digipayn kohdalla tämä on erityisen tärkeää, koska samaan käyttökokonaisuuteen liittyy ostoksia, korttimaksuja, laskuja ja lainan vastaanottamista. Yhteyden katkeaminen kesken asian voi siksi olla enemmän kuin pieni viive; se voi jättää epäselväksi, ehtikö tapahtuma käsittelyyn.
Minun tapani vähentää tällaista epävarmuutta on tarkistaa tapahtuman tila ennen kuin yritän tehdä saman uudelleen. Jos maksunäkymä jää odottamaan tai sovellus ei vahvista etenemistä, en napauta maksua toistuvasti. Ensin palaan rauhassa tapahtumanäkymään ja tarkistan, näkyykö siellä jo merkintä. Tämä on hyödyllinen varotoimi kaikissa maksusovelluksissa, mutta erityisen järkevä silloin, kun kyseessä on lasku tai luottoon liittyvä valinta.
En suunnittelisi tärkeää maksua sen varaan, että sovellus toimii moitteettomasti juuri heikossa verkkoyhteydessä. Jos olen liikkeellä alueella, jossa yhteys vaihtelee, hoidan kiireettömän maksun mieluummin myöhemmin vakaammassa paikassa. Näin en joudu arvailemaan, onko kyseessä verkkoviive, sovelluksen käsittelyvaihe vai oma yhteyteni.
Puhelin arjen eri tilanteissa
Digipay sopii ajatuksena tilanteisiin, joissa puhelin on jo valmiiksi kädessä: laskun tarkistamiseen tauolla, korttiin liittyvään toimintaan matkalla tai tarpeellisen ostoksen hoitamiseen silloin, kun tietokonetta ei ole lähellä. Pienellä näytöllä nopeus on mukavaa, mutta maksun yksityiskohtien lukeminen vaatii silti keskittymistä. En hyväksyisi rahoitusratkaisua kiireessä vain siksi, että puhelimella asiointi tuntuu helpolta.
Jos olen esimerkiksi matkalla töihin ja huomaan, että erääntyvä lasku pitää hoitaa, käyttäisin hetken siihen, että tarkistan summan ja maksutavan rauhassa. Jos ympärillä on hälinää tai yhteys on epävakaa, merkitsen asian myöhempää hoitamista varten sen sijaan, että yrittäisin selvitä maksusta puolihuolimattomasti. Tämä pieni valinta on käytännöllinen: maksupäätöksen tekeminen ja sen tekninen suorittaminen ovat kaksi eri asiaa.
Puhelimen käyttö tekee myös ilmoitusten ja maksutapahtumien seuraamisesta arjessa luontevaa, mutta käyttäjän ei kannata olettaa, että yksi sovellus näyttää koko talouden tilanteen. Jos palkka, vuokra tai muut menot näkyvät muualla, vertaan Digipayn kautta tehtyä maksua niihin tietoihin. Keskitetty maksaminen voi säästää siirtymiä, mutta oma kokonaiskuva syntyy usein useammasta lähteestä.
Muita luettavia juttuja
Jos toiminto keskeytyy
Yhteysongelman tai keskeytyneen maksun jälkeen tärkeintä on välttää hätiköityä uusintayritystä. Maksutapahtumissa epäselvä tila voi huolestuttaa, mutta saman toiminnon toistaminen ennen tilanteen tarkistamista voi tehdä omasta seurannasta vaikeampaa. Pysähdyn ensin, tarkistan näkyvät tapahtumat ja palaan asiaan vasta, kun tiedän, mitä edelliselle yritykselle tapahtui.
Jos kyse on määräajasta, kuten laskun eräpäivästä, en jättäisi koko vastuuta sovelluksen varaan. Säilytän laskun tiedot ja eräpäivän myös omassa kalenterissani, jotta voin arvioida vaihtoehtoja, jos maksaminen ei etene. Tämä ei ole Digipayn erikoisominaisuus vaan hyvä toimintatapa: maksusovelluksen kätevyys ei poista käyttäjän vastuuta varmistaa, että tärkeä maksu tuli hoidettua.
Luottoon tai osamaksuun liittyvä päätös ansaitsee vielä tavallista enemmän rauhaa. Jos sovellus ei juuri sillä hetkellä toimi odotetusti, siirrän päätöksen mieluummin myöhemmäksi kuin valitsen vaihtoehdon kiireessä tai epäselvässä näkymässä. Maksamisen nopeus on hyödyksi vain silloin, kun ehdot ja tuleva velvoite ovat minulle selvät.
Yhteys ja mobiilidata käytännössä
Kun käytän taloussovellusta mobiiliverkossa, huomioin sekä yhteyden vakauden että sen, missä ympäristössä teen maksupäätöksen. Julkisessa paikassa en kiirehdi henkilötietoja tai taloudellisia valintoja vaativia vaiheita, jos en pysty keskittymään. Yhteyden toimivuus ei yksin riitä; myös oma huomio ja mahdollisuus tarkistaa yksityiskohdat vaikuttavat käyttökokemukseen.
Jos mobiilidata on rajallinen, Digipayn käyttö kannattaa keskittää niihin hetkiin, jolloin asia on oikeasti hoidettava, eikä sovellusta tarvitse avata toistuvasti vain uteliaisuudesta. Käytännössä säästän aikaa ja vältän turhaa lataamista pitämällä laskun tai ostoksen tiedot valmiina ennen maksuvaiheeseen siirtymistä. En kuitenkaan tekisi maksua vain siksi, että haluan välttää myöhemmän avaamisen: ensin on tärkeää varmistaa, että valittu ratkaisu on taloudellisesti järkevä.
En myöskään oleta, että yhteyden puuttuessa jokin maksutoiminto jatkuisi taustalla tai tallentuisi myöhempää käsittelyä varten. Tällaisissa asioissa luotan siihen, mitä sovellus näyttää, en oletuksiin. Jos verkkoyhteys ei riitä asioinnin loppuun viemiseen, palaan siihen, kun pystyn tarkistamaan tapahtuman tilanteen kunnolla.
Kun haluan tarkastella Digipayta talouden arjen näkökulmasta, yksi ominaisuus nousee muiden edelle: mahdollisuus hoitaa ostoksia ja maksuja osamaksu- tai luottopohjaisesti saman palvelun kautta. Se muuttaa sovelluksen tavallisesta maksutyökalusta vaihtoehdoksi tilanteisiin, joissa koko summaa ei halua tai pysty maksamaan heti. Käytössäni vaikutelma on ollut käytännöllinen, mutta samalla muistuttava: joustava maksaminen ei tee ostoksesta halvempaa, vaan siirtää maksamisen myöhemmäksi.
Sovellus kuuluu talouden sovelluksiin, ja sen kehittäjä on T.H.G. Smit. Se on ilmainen ja tarkoitettu PEGI 3 -ikäluokituksen mukaisesti kaikenikäisille käyttäjille. Digipay on saavuttanut yli miljoona asennusta, ja sen keskimääräinen arvosana on 4,2 noin 18 tuhannen arvioinnin perusteella. Nämä luvut kertovat siitä, että kyse ei ole aivan pienestä kokeilusta, vaan palvelusta, jota moni käyttää maksamiseen ja rahoitukseen liittyvissä tilanteissa.
Osamaksu tekee sovelluksesta kiinnostavan, mutta vaatii harkintaa
Digipayn ydin on siinä, että ostamista, lainojen vastaanottamista, työn ja laskujen maksamista korteilla sekä korttien latausten ostamista voi käsitellä yhdestä paikasta. Minulle tärkein ero tavalliseen pankkisovellukseen verrattuna on maksamisen ajoituksen korostuminen. Pankkisovellus näyttää yleensä, mitä tililtä lähtee ja mitä sinne tulee. Digipay puolestaan liittyy tilanteisiin, joissa maksutapaa voi järjestellä joustavammin.
Tämä on hyödyllistä esimerkiksi silloin, kun välttämätön hankinta osuu huonoon ajankohtaan. Jos kodinkone rikkoutuu juuri ennen palkanmaksua tai laskuja kertyy samalle viikolle, osamaksu voi helpottaa kassavirtaa. Sen todellinen hyöty on maksupäivän siirtäminen hallittavalla tavalla, ei ylimääräisen rahan luominen. Siksi sovellus sopii parhaiten käyttäjälle, joka tietää etukäteen, miten tulevat maksut sopivat omaan budjettiin.
Käytännössä en pitäisi tätä ensisijaisesti nuorten tai satunnaisten heräteostosten työkaluna, vaikka ikäluokitus onkin PEGI 3. Aikuinen käyttäjä saa enemmän irti siitä, että hän tarkistaa ensin omat tulonsa, pakolliset menonsa ja mahdollisen takaisinmaksun kokonaisuuden. Jos nämä jäävät epäselviksi, helppo maksutapa voi tuntua liian houkuttelevalta juuri silloin, kun talous kaipaisi varovaisuutta.
Millainen käyttökokemus maksutilanteessa on
Digipayn kaltaisessa palvelussa tärkeintä ei ole näyttävä käyttöliittymä, vaan se, kuinka nopeasti käyttäjä ymmärtää, mitä hän on tekemässä. Ostoksen tai maksun yhteydessä pitäisi olla selvää, onko kyse heti veloitettavasta maksusta, osamaksusta, lainan vastaanottamisesta vai korttiin liittyvästä toiminnosta. Näiden vaihtoehtojen sekoittaminen olisi hankalaa, koska jokaisella on erilainen vaikutus omaan talouteen.
Oma vinkkini on käsitellä jokaista tapahtumaa erillisenä päätöksenä, vaikka kaikki löytyvät samasta sovelluksesta. Ensin kannattaa nimetä käyttötarkoitus mielessä: onko kyse tavallisesta laskusta, ostoksesta, työn maksusta vai kortin latauksesta? Sen jälkeen on helpompi arvioida, tarvitaanko joustavaa rahoitusta lainkaan. Tämä pieni tapa ehkäisee sitä, että osamaksu valitaan vain siksi, että se näkyy kätevänä vaihtoehtona.
Erityisen hyödyllinen ajatus on verrata maksua omaan seuraavaan kuukauteen, ei vain tähän päivään. Jos tämän päivän maksu näyttää kevyeltä, mutta tulevat veloitukset kasaantuvat, sovellus ei ratkaise ongelmaa. Jos taas kyseessä on yksittäinen tarpeellinen hankinta ja takaisinmaksu sopii jo valmiiksi suunniteltuun budjettiin, Digipay voi tehdä tilanteesta hallittavamman kuin useiden erillisten palvelujen käyttäminen.
Arjen esimerkki: välttämätön hankinta ennen palkkapäivää
Kuvitellaan tilanne, jossa työssä tarvittava laite rikkoutuu, mutta palkka tulee vasta myöhemmin. Tavallinen vaihtoehto olisi odottaa, lainata rahaa läheiseltä, käyttää pankkikorttia jos tilillä on riittävästi katetta tai hakea erillistä rahoitusta. Digipayn etu on siinä, että maksamiseen liittyvä ratkaisu voi löytyä samasta sovelluksesta kuin muutkin kortti- ja laskutoiminnot.
Tässä tilanteessa käyttäisin sovellusta ensin kokonaisuuden hahmottamiseen. En katsoisi vain sitä, saanko hankinnan tehtyä, vaan myös sitä, miten maksu vaikuttaa seuraaviin viikkoihin. Jos osamaksu antaa tarvittavan jouston ilman, että muut laskut vaarantuvat, palvelulla on selkeä arvo. Jos taas takaisinmaksu pakottaisi tinkimään ruoasta, asumisesta tai muista välttämättömistä menoista, valitsisin mieluummin halvemman hankinnan, lykkäyksen tai muun ratkaisun.
Toinen käytännöllinen tilanne liittyy laskujen maksamiseen korteilla. Se voi olla kätevää käyttäjälle, joka haluaa keskittää maksamisen yhteen paikkaan tai käyttää tiettyä korttia. Samalla keskittäminen voi vaikeuttaa oman kulutuksen seuraamista, jos pankin pääasiallinen tilinäkymä ei enää kerro kaikkea yhdellä silmäyksellä. Siksi tarkistan itse maksut myös alkuperäisestä pankki- tai korttipalvelusta aina, kun tapahtumalla on vaikutusta kuukausibudjettiin.
Kolme tapaa käyttää palvelua järkevämmin
- Erottele tarpeellinen ostos ja mukavuusostos. Osamaksu voi olla perusteltavampi rikkoutuneen välttämättömän laitteen kohdalla kuin tavarassa, jonka hankintaa voi siirtää ilman haittaa.
- Kirjaa tuleva maksu heti omaan budjettiin. Älä luota pelkästään siihen, että sovellus muistaa järjestelyn. Oma kalenteri tai budjettinäkymä auttaa näkemään, milloin maksu osuu muiden laskujen kanssa päällekkäin.
- Pidä korttilataukset ja laskut eri mielikuvissa. Kortin lataaminen voi tuntua pieneltä toimelta, mutta useat pienet tapahtumat muodostavat nopeasti kokonaisuuden. Tarkista aina, mistä raha lopulta veloitetaan.
Nämä eivät ole erillisiä lisäominaisuuksia, vaan tapoja saada jo olemassa olevasta maksukokonaisuudesta enemmän hyötyä. Sovellus helpottaa tapahtuman tekemistä, mutta käyttäjän pitää itse rakentaa kuva kokonaiskulutuksesta.
Missä Digipay voittaa tavalliset vaihtoehdot
Perinteinen pankkisovellus on yleensä paras silloin, kun haluan nähdä tilin saldon, siirtää rahaa ja maksaa laskun ilman rahoitukseen liittyvää lisäpäätöstä. Luottokortti taas voi olla tutumpi vaihtoehto käyttäjälle, joka haluaa keskittää ostot yhdelle kortille ja tuntee sen ehdot tarkasti. Digipayn vahvuus on näiden arjen maksutilanteiden ja joustavan maksamisen yhdistelmä.
Yhden sovelluksen malli vähentää vaihtelua eri palvelujen välillä. Kun ostokset, korttimaksut, laskut ja lainan vastaanottaminen liittyvät samaan ympäristöön, käyttäjän ei tarvitse aloittaa jokaista asiaa eri paikasta. Tämä on aidosti hyödyllistä, jos maksutapoja on useita ja haluat pitää asioinnin mahdollisimman keskitettynä.
Toisaalta keskittäminen ei automaattisesti tarkoita parempaa taloudenhallintaa. Pankkisovellus voi olla selkeämpi tilitapahtumien seurannassa, ja erillinen laskusovellus saattaa tarjota tutumman työnkulun käyttäjälle, joka ei tarvitse luottoa tai osamaksua. Jos haluat vain maksaa laskut suoraan omalta tililtä, Digipayn joustavuus voi olla tarpeetonta lisäkerrosta.
Joustavuuden hinta on päätösten määrä
Digipayn suurin käytännön haaste ei ole maksaminen itsessään, vaan se, että käyttäjän on ymmärrettävä eri maksutapojen seuraukset. Mitä enemmän vaihtoehtoja samassa sovelluksessa on, sitä helpommin toiminto voi tuntua yksinkertaiselta, vaikka taloudellinen vaikutus olisi pitkäkestoisempi. Tämä korostuu käyttäjällä, joka seuraa menojaan vain satunnaisesti.
Minua kiinnostaa erityisesti se, kuinka helposti käyttäjä erottaa lainan vastaanottamisen tavallisesta maksusta. Lainan saaminen voi ratkaista hetkellisen rahapulan, mutta se synnyttää myös uuden velvoitteen. Sovelluksen käyttäminen vastuullisesti tarkoittaa, että lainaa ei ajatella tulona samalla tavalla kuin palkkaa, vaan väliaikaisena rahoituksena, joka pitää maksaa takaisin sovittujen ehtojen mukaisesti.
Myös kortilla maksaminen voi antaa väärän tunteen siitä, että kaikki kulut ovat samanarvoisia. Työhön liittyvä maksu, henkilökohtainen ostos ja lasku voivat näkyä samassa palvelussa, mutta niiden tarkoitus ja verotuksellinen tai kirjanpidollinen merkitys voivat olla erilaisia. Jos käytät sovellusta työn maksuihin, säilytä kuitit ja omat muistiinpanot erillään. Digipay ei korvaa omaa kirjanpitoa.
Kenelle sovellus sopii parhaiten
Suosittelen Digipayta ennen kaikkea käyttäjälle, joka tarvitsee yhden paikan korttimaksuille, laskuille ja joustaville ostoksille. Se on kiinnostava myös silloin, kun haluat vastaanottaa lainan tai järjestää maksamisen tilanteessa, jossa tavallinen pankkisiirto ei ole sinulle kätevin vaihtoehto. Tällainen käyttäjä hyötyy siitä, että palvelun käyttötarkoitus on laajempi kuin pelkkä laskujen maksaminen.
Sovellus voi sopia hyvin myös henkilölle, joka joutuu hoitamaan työ- ja henkilökohtaisia maksuja samassa arjessa. Korttien käyttäminen eri maksutilanteissa voi nopeuttaa asiointia, kunhan tapahtumat erotellaan myöhemmin omassa seurannassa. Tässä on pieni mutta tärkeä työskentelytapa: merkitse heti maksun yhteydessä, liittyykö se työhön, laskuun vai yksityiseen ostokseen.
Sen sijaan jättäisin sovelluksen vähemmälle, jos haen vain yksinkertaista pankkisovellusta ilman luottoon liittyviä vaihtoehtoja. Myös käyttäjä, jolla on jo toimiva tapa seurata osamaksuja ja kortteja erikseen, ei välttämättä saa keskittämisestä tarpeeksi hyötyä. Jos maksujen määrä on muutenkin vaikea hallita, lisävaihtoehdot voivat tehdä tilanteesta sekavamman.
Tekniset perustiedot ja käytön aloittaminen
Digipayn nykyinen versio on 4.4.0 - GP, ja se toimii vähintään Android 5.0 -käyttöjärjestelmällä. Sovelluksen voi ottaa käyttöön ilman ostohintaa, mikä madaltaa kokeilemisen kynnystä. Ilmaisuus kannattaa kuitenkin ymmärtää oikein: sovelluksen käyttö ei tarkoita, että mahdolliset rahoitus- tai maksujärjestelyt olisivat automaattisesti kustannuksettomia. Taloudellinen kokonaisuus pitää arvioida aina kyseisen toiminnon ehtojen perusteella.
Aloittaisin käytön rauhallisesti yhdestä selkeästä tarpeesta. Esimerkiksi laskun maksaminen tai korttiin liittyvä toiminto on helpompi ymmärtää kuin se, että yrittää heti käyttää kaikkia palvelun talousominaisuuksia. Kun tiedät, missä kohtaa raha veloitetaan ja mihin tapahtuma kirjautuu, voit arvioida, sopiiko sovellus omaan arkeesi.
Arvosana 4,2 ja noin kahdeksan tuhannen tekstimuotoisen arvion kokonaisuus osoittavat, että käyttäjäkokemuksista on kertynyt laajasti palautetta. En silti tekisi päätöstä pelkän keskiarvon perusteella. Taloussovelluksessa tärkeämpää on se, vastaavatko sen maksutavat omaa elämäntilannettasi ja pystytkö seuraamaan niiden seurauksia ilman ylimääräistä työtä.
Yhteyden varassa toimiva maksutapa on valittava harkiten
Verkkoyhteyden vaikutus tiivistyy siihen, missä vaiheessa käyttäjä tarvitsee varmuutta: ennen päätöstä, maksun aikana ja sen jälkeen. Digipayn monipuolisuus voi vähentää tarvetta vaihtaa sovellusta, mutta se ei korvaa vakaata yhteyttä eikä omaa tarkistuslistaa. Minusta paras toimintatapa on hoitaa tärkeät tapahtumat silloin, kun pystyn keskittymään, ja tarkistaa niiden tila ennen kuin siirryn seuraavaan asiaan.
Jos taas tavoitteena on vain seurata pankkitilin tapahtumia tai maksaa laskut tutulla suoralla työnkululla, oma pankkisovellus on usein luontevampi. Digipaysta saa enemmän irti silloin, kun sen joustavat maksutavat ovat aidosti tarpeen eikä verkkoyhteyden varaan jääminen tai useiden tapahtumien erottelu tunnu kohtuuttomalta lisätyöltä.
Oma loppuarvioni maksamisen näkökulmasta
Digipay on parhaimmillaan silloin, kun sen joustava maksaminen ratkaisee rajatun ja hyvin ymmärretyn tilanteen. Se voi helpottaa välttämätöntä hankintaa ennen palkkapäivää, keskittää kortilla tehtäviä maksuja ja tuoda lainan vastaanottamisen samaan taloudenhallinnan ympäristöön. Näissä tapauksissa palvelun arvo on käytännöllinen, ei pelkästään teoreettinen.
En kuitenkaan käyttäisi sitä automaattisena lupana ostaa enemmän. Osamaksu, lainan vastaanottaminen ja korttien käyttö vaativat kaikki oman budjetin seuraamista. Jos tiedät, milloin ja miten pystyt maksamaan, sovellus voi olla hyödyllinen apuväline. Jos et tiedä, joustavuus voi vain siirtää ongelmaa eteenpäin.
Minun suositukseni on kokeilla Digipayta vain selkeän maksutarpeen kautta ja tarkistaa jokaisen järjestelyn kokonaisvaikutus ennen hyväksymistä. Se on hyvä taloussovellus käyttäjälle, joka arvostaa keskitettyä maksamista ja tarvitsee joustoa, mutta tavallinen pankkisovellus on parempi valinta henkilölle, joka haluaa vain suoraviivaista tilien ja laskujen hoitoa ilman rahoitusvaihtoehtoja. Tässä erossa on koko käyttökokemuksen ydin.
Kohokohdat
- Laskujen maksaminen ja maksuhistoria löytyvät kätevästi samasta paikasta.
- Sovellus tukee useita maksutapoja ja helpottaa arjen raha-asioita.
- Käyttöliittymä on selkeä myös ensikertalaiselle.
- Maksutapahtumista saa yleensä ilmoituksen nopeasti.
- Digitaalinen maksaminen vähentää käteisen ja paperitositteiden tarvetta.
Rajoitukset
- Palvelun käyttö voi edellyttää iranilaista puhelinnumeroa tai pankkitiliä.
- Kaikki ominaisuudet eivät välttämättä ole saatavilla kaikille käyttäjille.
- Sovellus on vahvasti sidottu Iranin maksujärjestelmiin.
- Asiakaspalvelun saatavuus ja vastausajat voivat vaihdella.
- Henkilö- ja maksutietojen käsittely vaatii luottamusta palveluntarjoajaan.
Usein kysytyt kysymykset
01Mikä دیجیپی | Digipay on ja mihin sitä voi käyttää?
دیجیپی | Digipay on digitaalinen maksu- ja rahoituspalvelu, jonka avulla käyttäjät voivat yleensä hallita maksuja, siirtää rahaa, maksaa laskuja ja hyödyntää sovelluksessa tarjolla olevia rahoituspalveluja. Käytettävissä olevat ominaisuudet voivat vaihdella käyttäjän sijainnin, tilin vahvistustason ja paikallisten palveluehtojen mukaan.
02Onko Digipay turvallinen käyttää ja mitä tietoja rekisteröityminen vaatii?
Sovelluksen käyttö edellyttää tavallisesti käyttäjätilin luomista ja henkilöllisyyden vahvistamista. Digipay saattaa pyytää puhelinnumeroa, henkilötietoja, maksutietoja tai virallisia asiakirjoja palvelun tarkoituksesta riippuen. Ennen käyttöä kannattaa tarkistaa sovelluksen tietosuojakäytäntö, käyttöoikeudet ja suojausmenetelmät sekä käyttää vahvaa salasanaa ja pitää sovellus päivitettynä.
03Voiko Digipaylla maksaa laskuja tai tehdä rahansiirtoja?
Digipay on suunniteltu digitaalisten maksujen hallintaan, mutta tarkat toiminnot riippuvat sovelluksen versiosta ja käyttäjän alueesta. Joissakin tapauksissa palvelulla voi maksaa laskuja, siirtää rahaa tai suorittaa ostoksia tuettujen kumppaneiden kautta. Maksun vahvistamisen yhteydessä on tärkeää tarkistaa vastaanottaja, summa, mahdolliset kulut ja tapahtuman lopulliset ehdot.
04Onko Digipay ilmainen vai liittyykö käyttöön maksuja?
Sovelluksen lataaminen ja tilin avaaminen voivat olla maksuttomia, mutta kaikki toiminnot eivät välttämättä ole ilmaisia. Rahansiirroista, laskujen maksamisesta, korttipalveluista, valuutanvaihdosta tai rahoituksesta voidaan veloittaa palvelu- tai käsittelymaksuja. Hinnasto kannattaa tarkistaa suoraan sovelluksesta tai virallisilta verkkosivuilta ennen tapahtuman hyväksymistä.
05Toimiiko Digipay Android- ja iOS-laitteilla, ja mitä teen jos sovellus ei toimi?
Digipay voi olla saatavilla Androidille ja iOS:lle, mutta yhteensopivuus riippuu käyttöjärjestelmän versiosta, laitteen alueasetuksista ja sovelluksen virallisesta jakelusta. Jos sovellus ei käynnisty tai maksu epäonnistuu, tarkista internet-yhteys, päivitä sovellus, käynnistä laite uudelleen ja varmista tilin tiedot. Ongelman jatkuessa kannattaa ottaa yhteyttä Digipayn asiakastukeen.
دیجیپی | Digipay muilla kielillä


